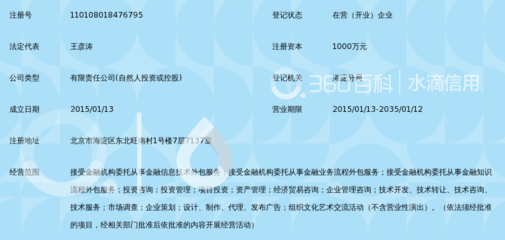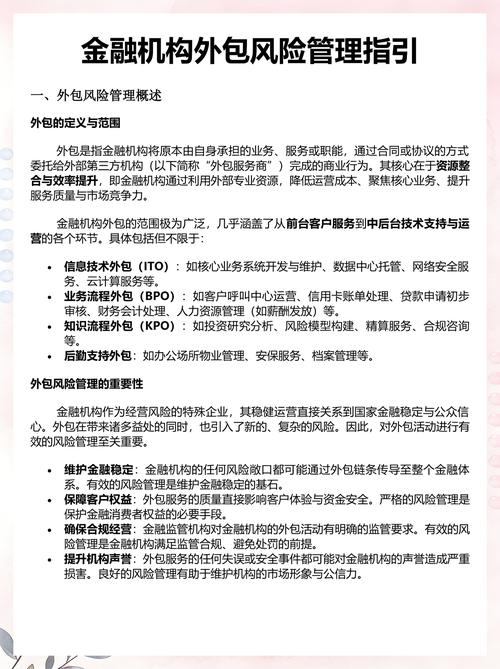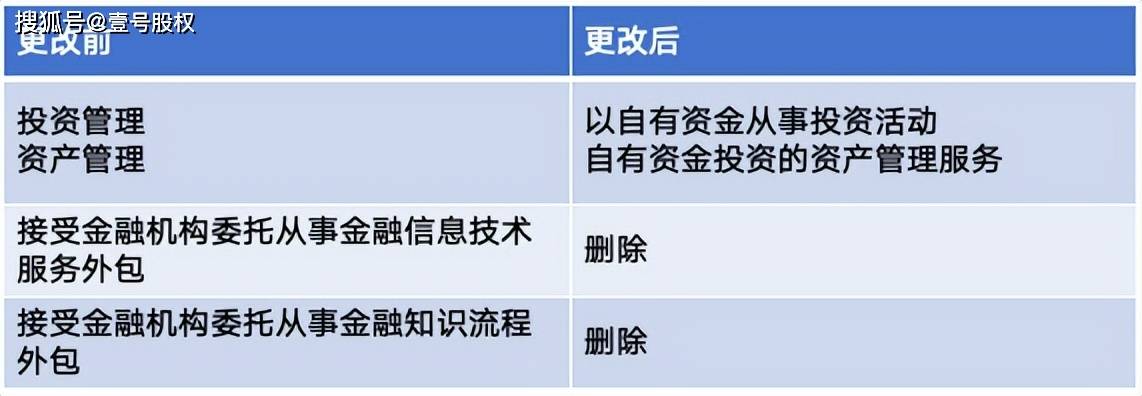
随着金融行业精细化分工的不断深化,“机构委托从事金融”与“接受金融机构委托从事金融知识流程外包”逐渐成为金融产业链中备受关注的业务模式。这一模式既承载着金融机构降本增效的现实诉求,也考验着受托机构在合规边界内的专业能力与风险管理水平。\n\n所谓“接受金融机构委托从事金融知识流程外包”,是指金融机构将自身的部分知识密集型业务流程,委托给外部专业机构进行处理的经营活动。这里的“知识流程”涵盖了数据处理、风险评估辅助、客户画像分析、信贷审核支持、合规报告撰写等具有一定专业判断含量的环节。区别于一般性的劳务派遣或简单操作外包,金融知识流程外包(KPO)更强调受托方对金融业务逻辑的理解能力、对数据的分析处理能力以及对行业监管要求的把握能力。\n\n从委托方——即金融机构的角度来看,选择将部分知识流程外包,通常基于三重动因。首先是成本结构优化。金融业务中大量标准化、重复性的知识处理工作,如果完全由正式编制员工承担,往往导致人力成本高企且弹性不足。通过外包,机构可以将固定成本转化为可变成本,更灵活地应对业务周期波动。其次是专业能力互补。部分细分领域,如特定行业信贷数据建模、反洗钱名单筛查、保险理赔中的医疗知识审核,外部专业机构往往具备更集中的技术储备和人才资源链。再次是组织敏捷性提升。在金融科技快速迭代的背景下,金融机构通过外包快速获取新产能和新能力,无需从零开始搭建团队,进而聚焦于核心业务和战略创新。\n\n这一模式从诞生之初就伴随着天然的敏感性。金融知识流程外包的受托方,虽然不直接拥有金融牌照,却可能间接接触到大量客户核心数据、交易记录、风控模型乃至部分决策信息。这就决定了该业务并非单纯的商业委托,而是在金融监管覆盖下的一类特殊外包活动。监管部门对金融机构外包风险给予了高度关注,强调“核心业务不能外包”,同时要求金融机构对外包活动承担最终管理责任。换而言之,即便业务环节委托给了外部“打工者”,金融责任的“老板”依然是持牌机构本身。\n\n因此,合规路径的设计也成为决定此类外包能否健康持续发展的关键。对于受托机构而言,接受委托的起点便不再是简单的“接项目”,而是需要建立一套接近金融同业标准的工作质量控制体系。具体来看,合规路径至少应包含以下几个维度。其一是准入资质的审慎评估。虽然不设立专门的金融外包牌照,但监管层对这一领域实施实质重于形式的备案或名单制管理,受托机构在数据安全能力、信息科技系统、人员履历合规等方面需要接受尽调。其二是数据安全和个人信息保护贯穿全过程。受托方必须按照《数据安全法》《个人信息保护法》以及金融行业数据分级分类指南的要求,实行数据隔离、脱敏传输和严格的访问日志留存,外包业务不可成为数据泄露的薄弱环节。其三是业务连续性与内控落地不能豁免。外包实践中,一些机构以为服务出去责任也出去了,恰恰相反,现场检查和非现场监测往往同时延伸至受托机构的工作场所或多租户云环境来考证真实水平。四是承载能力论证不能“轻资产化”进行过于激进的扩接思路。很多时候全链条受托的实质是受托者的效率红利即将结束临界下金融参数估计服务的质量和难度须提出服务对外真实接缝策略进一步有效架构接口系统任务化要求。\n\n受托机构在竞争中确立价值差异化的方法,也逐渐从单纯的服务费率比拼演进到知识外包核心竞争力的复用维度上去。第一层的成熟变量包括高质量训练域来源整合能力和全域可核验业务流程操作等级保证可信科技;第二层是场景与语境贴合校准力:即优秀受托团队不再只完成工艺对接式作业而是凭已积累同类业务标签来提高知识应答贴合真刻度误差并针对痛点持续修正制度碎片行为智能化辅助定则合规生产持续态。由此派生共同共赢链:对很多先进城商而言当接到放贷诉求波动在数量大维度非常规季中形成瓶颈反而倾向于释放附属筛选性质调查按量合作使之外包驱动整链灵活化调优正重构另一种多互开发交叉授信贷股结合创新适配稳定衍展中介模式中后台知识推送应变化一站式经纶风络聚现精细挖掘出每层级未尽效率借外在短促步幅置换释放累能资源聚合阈值峰值跨过了叠加空间受限卡点促进了业务低点升级换代获取进化的报酬补差增长锚缆型收效但系统性附带隐引输出脆弱负例控制机制亦会同存博弈所以真正风控对并非拒绝是接纳走向外管理能力对外穿透统筹共保全大数据全局统筹视图搭建才能令活劳动外包不在衍生矛盾只奔均衡拓能区间。\n\n看可以通过一个等式聚焦问题本象:受托=附加合规筹码(知识校验兑现对接通道镜像体系)×责任反脆弱支撑(保持标准化多证书路径容错阈值备援措施)=特色合规供应链合成物替代表层套利执行公式框架。机构委托去做金融最终让面向未上市梯度发展所有参与受托机构要对自己界定更加严正化合同下能力所然以实质管控契合监管期盼把恰当尺用准地方受托才能转毒为营养迈入静水流深合规运作新里程真正服务实体经济通过专精协同道路换得可持续增长新经济范式领先胜利契据共赢共生框架航。”
}