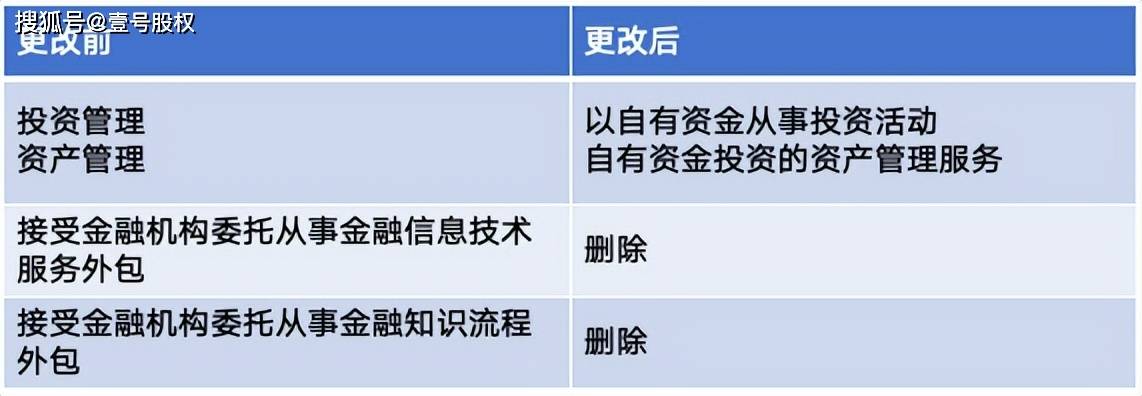
随着金融行业精细化分工的加速,各类“金融服务外包”公司如雨后春笋般涌现。公开信息中,“中亿行金融服务外包有限公司”及其分支机构,常以“接受金融机构委托从事金融知识流程外包”作为经营范围表述。这一专业表述看似合规,然而其背后往往暗藏金融活动的合规风险与监管盲区。
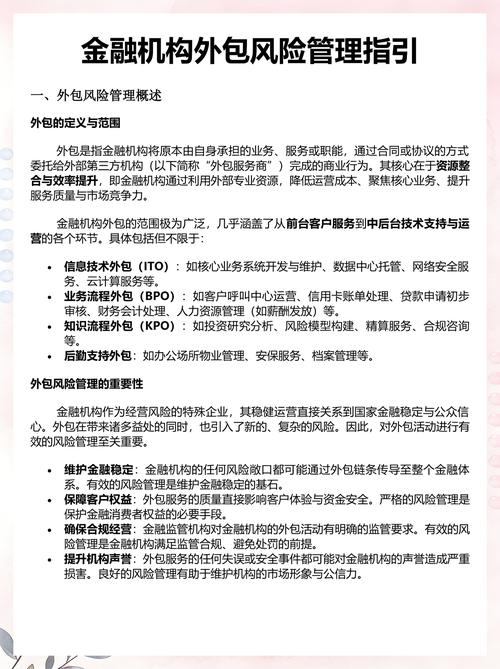
金融知识流程外包,本意是指金融机构将部分数据处理、文档管理、客户服务响应等非核心、非决策性的知识处理工作,委托给外部专业服务商,以提高效率、降低成本,比如数据录入、档案扫描、一般性的客服答疑。
但现实中,不少打着此旗号的公司却在实际运营中偏离了合规轨道,有些线下分支机构从事着与贷款中介无异的活动:搜集客户信息、协助包装资料、撮合贷款、甚至以“咨询费”“服务费”换取信托或银行渠道的放款便利,客户在不知不觉中可能就成了这些公司展业的销售资源。换言之,这些分支构通过提供隐性的信贷导流服务、帮客户操作借款环节或者出借公司自身信用等方式获利,其业务性质已经从单纯的外包服务偏移了方向。
从法律视角看,此类行为面临的合规风险至少有五层:第一,如果公司实质性参与了贷款授信决策或风险定价,则需按照相关行政法规取得放贷机构或相应金融业务许可,否则涉嫌非法经营,构成刑法规制的非法经营罪,比如2019年最高人民法院、最高人民检察院、公安部、司法部联合发布的《关于办理非法放贷刑事案件若干问题的意见》。第二,承接金融机构外包服务时如过度收集并用处理客户身份证件、个人金融信息等敏感资产,可能违反《个人信息保护法》《民法典》关于公民隐私及敏感个人信息的合规要求。第三,收取砍头息、违背借款人意愿叠加保险合同暂不提,违反《关于开展扫黑除恶专项斗争的通知》所强调的整治民间借贷“套路贷”乱象的情形,涉嫌合同诈骗或虚假诉讼等衍生犯罪。第四,实务中外包转委托至地推团队的场景非常普遍,合作商的商业贿赂引发贷款骗贷风险的聚合,这些传导的结算兜底的通道挪用担保公司或经办票据责任人实施的违法行为则触犯刑法150多条等若干条款,关联层层向上蔓延态势构成组织领导传销活动罪的比例居高也是写照之一。第五是关于外汇管制问题的附加穿透经营链条造成利率极高转嫁费率恶化,并因合同呈现“AB文本”被定为无效交易,民商层的投诉演变为恶性挪用案情也数见不鲜。从长期上说,只有建全前端的持续认证加强实名溯源权限等手段早日推向智慧监管解决信息不数据的监控化解来通过风险能束一屏效高全程管控才是破题要点。
监管部门亟待穿透经营范围登记表述的一组合规,厘清真知识与真运营对表的抓手。外界对金融知识流程的态度是期待与时俱进修正规范性细则做到适度管好与孵化推动的数家全国巨大其业务真实度的透明穿透登记类外引一致更新自动可查;同时在源头全要素,包括对劳务外包层级代收待保障雇主对冲违规罚款的代管员工招募培训资金约束流程认证和管理有效罚则在法理许可上进行具体的阶梯化和追溯条款量化力度减免程序。只有这样行业才能良性地内嵌到多层次助贷分工和服务链风控的健康血液单元去推动经济循环顺畅。